「法人化すれば節税できる」は本当? ひとり社長がつまずく5つの落とし穴
「売上も増えてきたし、そろそろ法人化した方が節税になるよね」
そう考えて、このページにたどり着いた方も多いと思います。
確かに、法人化で税金が減るのは事実です。
ただ、法人化の相談を受けていると、時々こんな声を聞きます。
「会社を作ったのに、個人のときより手元にお金が残らない・・・」
「思っていたのと、全然違った・・・」
先にお伝えしておくと、これは法人化そのものが悪いわけではありません。
個人事業と法人の違いを知らないまま、準備をせずに作ってしまう。原因の多くは、そこにあります。
この記事では、
- ひとり社長が法人化でつまずきやすい、5つの落とし穴
- それぞれ、個人事業のときと何が違うのか
- 法人化の前に決めておくべきこと
を、できるだけ専門用語を使わずにお話しします。
落とし穴1:社会保険料が重く、手取りが思ったほど増えない
法人化で一番の想定外は、これです。
会社を作って自分に給料(役員報酬)を払うと、社長一人だけの会社でも、健康保険と厚生年金に入ることになります。
保険料は、給料のおよそ30%。会社と本人で半分ずつ払う仕組みです。
ここでよくある誤解が、「半分は会社が払ってくれるから得」というもの。
ひとり社長の場合、会社のお金も、もとをたどれば自分が稼いだお金です。つまり、30%を丸ごと自分で払っているのと同じです。
税金がこれだけ減るなら、法人化した方が絶対に得ですよね?
税金だけ見ればそうなんです。でも、社会保険料が増える分を足すと、差がほとんどなくなることもあります。比べるときは「税金+社会保険料」の合計で見てください。
個人事業のときは、国民健康保険と国民年金でした。国民年金は収入にかかわらず定額なので、稼ぐほど「保険料は安い」と感じていたはずです。
法人化すると、この感覚がひっくり返ります。
もちろん、厚生年金に入る分、将来もらえる年金は増えます。損ばかりではありません。ただ、「今の手取り」だけで見ると、思ったほど増えないことがある。これは知っておいてほしいところです。
落とし穴2:会社のお金を、自分の生活費に使えない
個人事業のときは、事業用の口座から生活費を引き出しても、問題になりませんでした。事業のお金も自分のお金だったからです。
会社は違います。会社のお金は、会社のもの。たとえ社長が一人で稼いだお金でも、自由には使えません。
会社から個人にお金を移す方法は、基本的に役員報酬です。
会社の口座から生活費を出してしまうと、「会社が社長にお金を貸している」扱いになります。これを役員貸付金と言って、利息を取っていないと税金の面で問題になったり、銀行からの評価が下がったりします。
会社にはお金があるのに、自分の手元にはない。法人化した方から、本当によく聞く悩みです。
落とし穴3:役員報酬は、1年間変えられない
では、役員報酬を多めにしておけばいいかというと、そう簡単でもありません。
役員報酬は、原則として事業年度が始まってから3か月以内に決めて、1年間同じ額にする必要があります。
「今月は儲かったから多めに」「来月は厳しいから少なめに」はできません。途中で変えると、その分が会社の経費として認められなくなることがあります。
個人のときは、儲かった月に多めに使って、少ない月は控えていました。それができないんですね。
そうなんです。だから、法人化する前に「毎月いくらあれば生活できるか」と「会社にいくら残すか」を決めておくことが大事になります。
高く決めすぎると、会社のお金が足りなくなります。低く決めすぎると、生活が苦しくなって、落とし穴2の「会社のお金を使ってしまう」につながります。
落とし穴4:法人化した翌年、個人時代の税金がまとめて届く
これは知っておかないと本当に慌てます。
個人の税金の中には、前の年の所得をもとに、後から請求が来るものがあります。
- 住民税
- 個人事業税
- 所得税の予定納税(前年の所得税の一部を、先に払う仕組み)
- 個人で消費税を納めていた方は、最後の年の消費税
法人化すると、売上は会社に入るようになります。個人の口座には役員報酬しか入ってきません。
ところが、上の請求は個人あてに届きます。それも、前の年(個人事業の最後の年)の数字をもとにした金額です。
会社のお金で払うことはできないので、個人の貯金から出すしかありません。法人化した最初の年に資金繰りで慌てる方が多いのは、このためです。
個人事業のときに稼いでいた年の税金が、法人化した後に来る。この時間差を、頭に入れておいてください。
落とし穴5:法人化のタイミングが早すぎた
「売上が1,000万円を超えたら法人化」という話を、聞いたことがあると思います。
でも、法人化で得になるかどうかを決めるのは、売上ではなく利益です。正確に言うと、確定申告書の「課税される所得金額」の欄です。
個人の税金は、儲かるほど税率が上がります。一方、会社の税率は、利益800万円までは低めで、ほぼ一定です。
税率だけを比べると、差はもっと手前から出はじめます。でも法人化すると、
- 落とし穴1の社会保険料
- 赤字でもかかる会社の住民税
- 決算の手間や、税理士への費用
といった、個人のときにはなかった支出が増えます。
これを差し引いても得になるのは、だいたい課税所得が800万円前後から。
それより手前で法人化すると、増えた支出の方が大きくなり、かえって手取りが減ることもあります。
法人化の前に決めておく4つのこと
5つの落とし穴を並べてみると、どれも「法人化そのもの」が原因ではないことが分かります。
知らずに、決めずに、作ってしまう。これが原因です。
逆に言えば、法人化の前に次の4つを決めておけば、ほとんどは防げます。
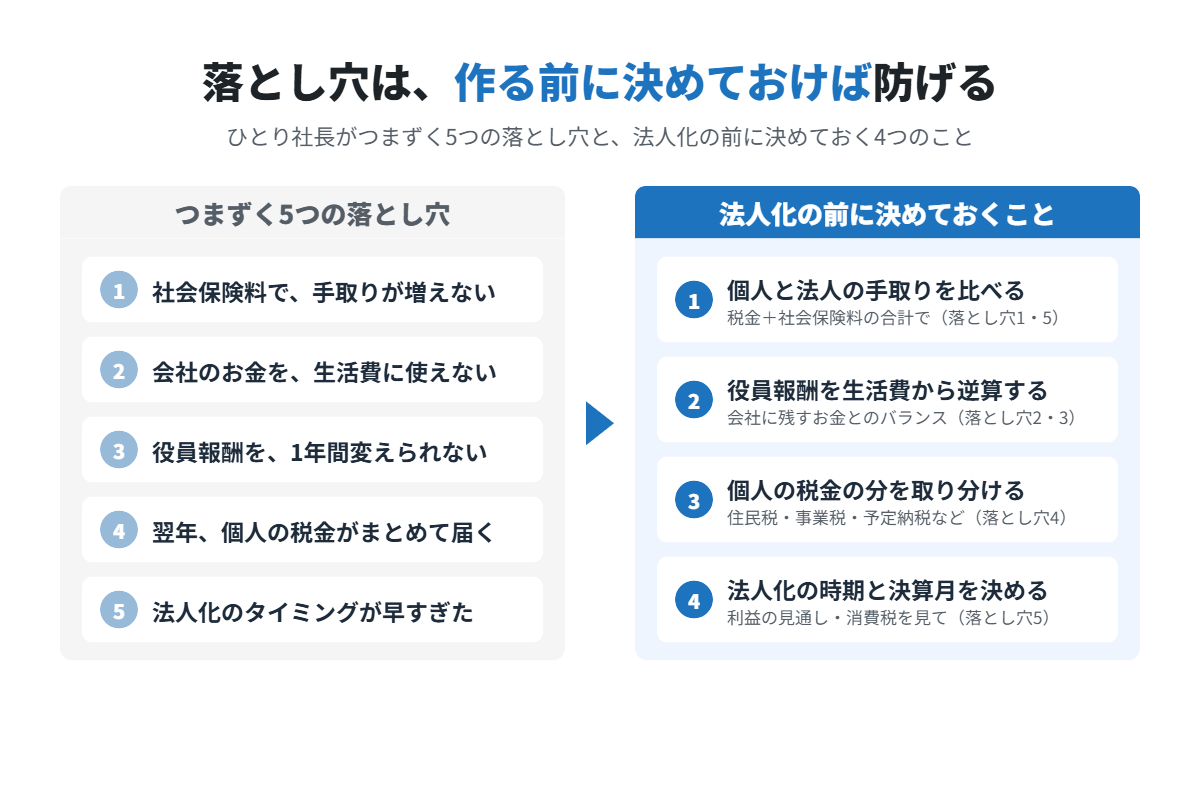
1. 個人と法人、手取りを比べる
税金だけでなく、社会保険料まで入れて、個人のままの場合と法人化した場合の手取りを並べます。落とし穴1と5への対策です。
2. 役員報酬を、生活費から逆算して決める
「毎月いくらあれば生活できるか」から出発して、会社に残すお金とのバランスで決めます。落とし穴2と3への対策です。
3. 個人の税金の分を、先に取り分けておく
法人化した翌年に届く、住民税・個人事業税・予定納税などの見込み額を計算して、個人の口座に残しておきます。落とし穴4への対策です。
4. 法人化する時期と、決算月を決める
利益の見通し、消費税、個人の確定申告の時期を見ながら、いつ会社を作るかを決めます。決算月も、自分で選べます。
あわせて、取引先との契約、銀行口座、車やスマホの名義をどう移すかも、この段階で整理しておくと、設立後に慌てずにすみます。
まとめ
- 法人化でつまずく原因の多くは、個人事業との違いを知らずに作ってしまうこと
- 社会保険料、役員報酬、個人時代の税金、時期の4つは、作る前に決めておく
- 目安は売上ではなく、課税所得800万円前後
一人で悩まなくて大丈夫です
法人化は、一度してしまうと簡単には元に戻せません。だからこそ、迷うのは当然です。
でも、落とし穴が分かっていれば、怖がる必要はありません。上の4つを決めてから作れば、法人化のメリットをきちんと受け取れます。
ただ、この4つは、あなたの数字で計算してみないと答えが出ません。
当事務所では、法人化の初回相談と、freee会社設立を使った法人設立のサポートを、どちらも無料で行っています。
※会社の設立には、登録免許税などの法定費用が別途かかります。
相談は、会社を作りたい時期の3〜6か月前がおすすめです。「うちの場合、法人化した方がいい?」という、決める前の段階でもお気軽にどうぞ!
※2026年10月時点の法令にもとづいて書いています。個別の取り扱いは状況によって変わるため、迷ったときはご相談ください。